Новини Харкова
2 ноября 2026
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
9 октября 2018
З метою використання права на компенсацію вартості навчання один із батьків може включити до податкової знижки на навчання лише суми коштів, сплата яких фактично підтверджена відповідним розрахунковим документом (квитанції, касові ордери, чеки тощо), в якому зазначено, що платіж за навчання здійснено безпосередньо особою, яка звертається за податковим кредитом. При цьому, у договорі про навчання повинно бути зазначено прізвище, ім’я та по батькові особи, яка буде безпосередньо навчатися (дитини). Право платника податку на податкову знижку, підстави для її нарахування, перелік витрат, дозволених до включення до податкової знижки, обмеження права на її нарахування визначені ст. 166 Податкового кодексу України від 02 грудня 2010 року № 2755-VI із змінами та доповненнями (далі – ПКУ). Відповідно до п.п. 166.3.3 п. 166.3 ст. 166 ПКУ платник податку має право включити до податкової знижки у зменшення оподатковуваного доходу платника податку за наслідками звітного податкового року, визначеного з урахуванням положень п. 164.6 ст. 164 ПКУ, фактично здійснені ним протягом звітного податкового року витрати у вигляді суми коштів, сплачених платником податку на користь вітчизняних закладів дошкільної, позашкільної, загальної середньої, професійної (професійно-технічної) та вищої освіти для компенсації вартості здобуття відповідної освіти такого платника податку та/або члена його сім’ї першого ступеня споріднення. Членами сім’ї фізичної особи першого ступеня споріднення для цілей розд. IV ПКУ вважаються її батьки, її чоловік або дружина, діти такої фізичної особи, у тому числі усиновлені (п.п. 14.1.263 п. 14.1 ст. 14 ПКУ). Законом України від 05 вересня 2017 року № 2145-VIII «Про освіту» встановлено, що договір укладається між закладом освіти і здобувачем освіти (його законними представниками) та/або юридичною чи фізичною особою, яка здійснює оплату.
Статті
2 ноября 2026
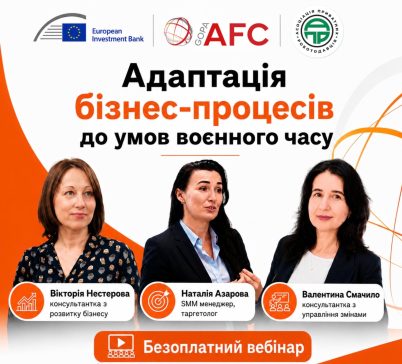
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
20 октября 2026
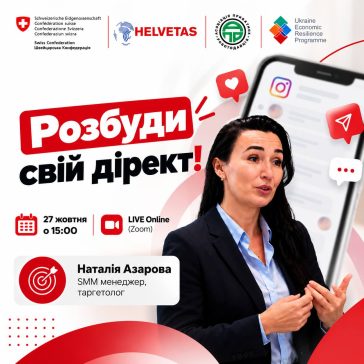
Запрошуємо на інтерактивну онлайн-бізнес-гру РОЗБУДИ СВІЙ ДИРЕКТ!
Статті
11 октября 2026
ВІД БІЗНЕС-ПРОБЛЕМИ ДО КОНКРЕТНОГО РІШЕННЯ: індивідуальні консультації від експертів АПР
Ошибка!