Новини Асоціації
2 ноября 2026
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
21 сентября 2017
Доплати, надбавки і премії, які нараховуються платнику податку у зв’язку з відносинами трудового найму, включаються до складу заробітної плати платника податку і підлягають оподаткуванню у тому місяці, в якому здійснені нарахування. Відповідно до пп.14.1.48 п.14.1 ст.14 Податкового кодексу України заробітна плата для цілей розділу IV ПКУ — основна та додаткова заробітна плата, інші заохочувальні та компенсаційні виплати, які виплачуються (надаються) платнику податку у зв’язку з відносинами трудового найму згідно із законом. Згідно із п.2.2 р.2 Інструкції зі статистики заробітної плати, затвердженої наказом Державного комітету статистики України від 13.01.04 №5 (далі – Інструкція), до фонду додаткової заробітної плати відносяться доплати, надбавки, гарантійні і компенсаційні виплати, передбачені чинним законодавством, премії, пов’язані з виконанням виробничих завдань і функцій. До інших заохочувальних та компенсаційних виплат включаються винагороди та премії, які мають одноразовий характер, компенсаційні та інші грошові й матеріальні виплати, які не передбачені актами чинного законодавства або які провадяться понад встановлені зазначеними актами норми (п.2.3 р.2 Інструкції). Заробітна плата, згідно пп.«є» пп.14.1.54 п.14.1 ст.14 ПКУ, відноситься до доходів з джерелом їх походження з України і є об’єктом оподаткування відповідно до пп.163.1.2 п.163.1 ст.163 ПКУ. Податковий агент, який нараховує (виплачує, надає) оподатковуваний дохід на користь платника податку, зобов’язаний утримувати податок із суми такого доходу за його рахунок, використовуючи ставку податку, визначену в ст.167 ПКУ (пп.168.1.1 п.168.1 ст.168 ПКУ). Якщо нарахування фонду оплати праці здійснюються за попередній період, зокрема у зв’язку з уточненням кількості відпрацьованого часу, виявленням помилок, вони відображаються у фонді оплати праці того місяця, у якому були здійснені нарахування (пп.1.6.2.п.1.6 р.1 Інструкції).
Статті
2 ноября 2026
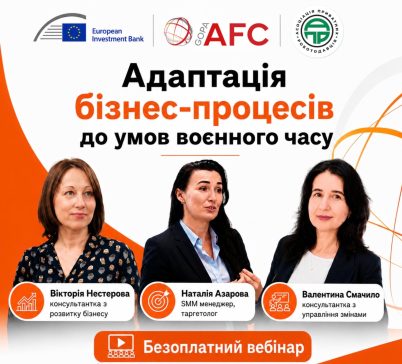
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
20 октября 2026
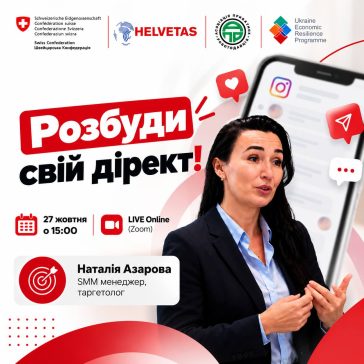
Запрошуємо на інтерактивну онлайн-бізнес-гру РОЗБУДИ СВІЙ ДИРЕКТ!
Статті
11 октября 2026
ВІД БІЗНЕС-ПРОБЛЕМИ ДО КОНКРЕТНОГО РІШЕННЯ: індивідуальні консультації від експертів АПР
Ошибка!