Новини Харкова
2 ноября 2026
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
24 октября 2017
Платник податку має право на зменшення суми загального місячного оподатковуваного доходу, отримуваного від одного роботодавця у вигляді заробітної плати, на суму податкової соціальної пільги. Податкова соціальна пільга застосовується до доходу, нарахованого на користь платника податку протягом звітного податкового місяця як заробітна плата (інші прирівняні до неї відповідно до законодавства виплати, компенсації та винагороди), якщо його розмір не перевищує суми, що дорівнює розміру місячного прожиткового мінімуму, діючого для працездатної особи на 1 січня звітного податкового року, помноженого на 1,4 та округленого до найближчих 10 гривень (у 2017 році – 2240 грн.). Податкова соціальна пільга не може бути застосована, зокрема, до доходів платника податку, інших ніж заробітна плата та доходу самозайнятої особи від провадження підприємницької діяльності, а також іншої незалежної професійної діяльності. Тобто, податкова соціальна пільга не застосовується до доходу від провадження підприємницької діяльності, а до заробітної плати, при дотриманні вимог, визначених Податковим кодексом, застосовується. Отже, роботодавець (податковий агент) має право застосовувати податкову соціальну пільгу до доходу найманого працівника у вигляді зарплати, навіть якщо працівник одночасно зареєстрований підприємцем та здійснює підприємницьку (іншу незалежну професійну) діяльність. Зазначена норма передбачена п. 169.1; п.п. 169.2.3; п.п. 169.4.1 ст. 169 Податкового кодексу України.
Статті
2 ноября 2026
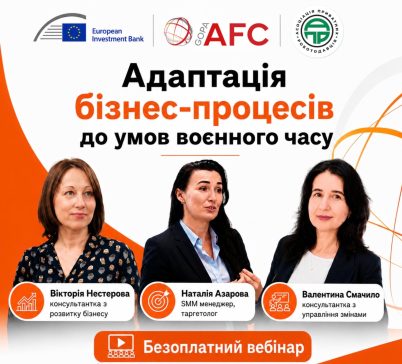
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
20 октября 2026
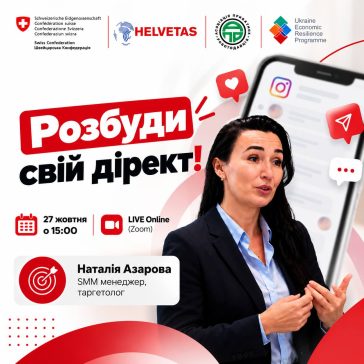
Запрошуємо на інтерактивну онлайн-бізнес-гру РОЗБУДИ СВІЙ ДИРЕКТ!
Статті
11 октября 2026
ВІД БІЗНЕС-ПРОБЛЕМИ ДО КОНКРЕТНОГО РІШЕННЯ: індивідуальні консультації від експертів АПР
Ошибка!