Новини Харкова
2 ноября 2026
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
10 ноября 2017
За нульовою ставкою податку на доходи фізичних осіб оподатковуються об’єкти спадщини (дарування), що успадковуються членами сім’ї спадкодавця першого та другого ступенів споріднення. Фізичні особи — резиденти, які отримують спадщину (подарунок) від фізичної особи — резидента, але не відносяться до членів сім’ї першого та другого ступенів споріднення, сплачують податок на доходи фізичних осіб за ставкою 5 відс. від вартості будь-якої спадщини (подарунку). Відповідно до п. 174.6 ст. 174 Податкового кодексу України об’єкти дарування, зазначені в п. 174.1 ст. 174 ПКУ, подаровані платнику податку іншою фізичною особою, оподатковуються згідно з правилами, встановленими розд. ІV ПКУ для оподаткування спадщини. Згідно з п.п. 174.2.2 п. 174.2 ст. 174 ПКУ вартість будь-якого об’єкта спадщини, що успадковується спадкоємцями (обдарованими), які не зазначені у п.п. 174.2.1 п. 174.2 ст. 174 ПКУ, зокрема членами сім’ї спадкодавця першого та другого ступенів споріднення, оподатковується за ставкою, визначеною п. 167.2 ст. 167 ПКУ (5 відсотків). За нульовою ставкою податку на доходи фізичних осіб оподатковуються об’єкти спадщини (дарування), що успадковуються членами сім’ї спадкодавця першого та другого ступенів споріднення (п.п. «а» п.п. 174.2.1 п. 174.2 ст. 174 ПКУ). Враховуючи викладене, фізичні особи — резиденти, які отримують спадщину (подарунок) від фізичної особи — резидента, але не відносяться до членів сім’ї першого та другого ступенів споріднення, сплачують податок на доходи фізичних осіб за ставкою 5 відс. від вартості будь-якої спадщини (подарунку).
Статті
2 ноября 2026
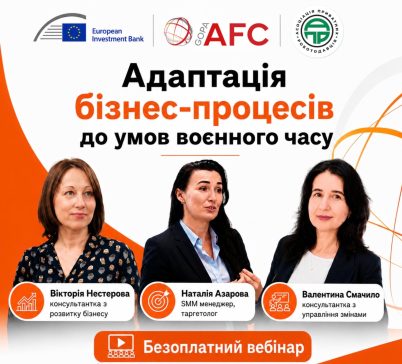
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
20 октября 2026
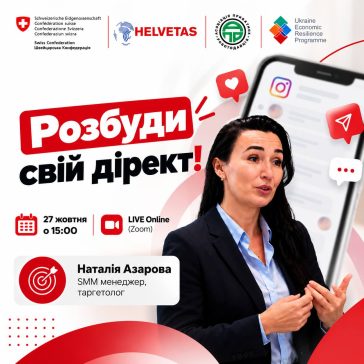
Запрошуємо на інтерактивну онлайн-бізнес-гру РОЗБУДИ СВІЙ ДИРЕКТ!
Статті
11 октября 2026
ВІД БІЗНЕС-ПРОБЛЕМИ ДО КОНКРЕТНОГО РІШЕННЯ: індивідуальні консультації від експертів АПР
Ошибка!