Новини України
12 сентября 2026
Консультації для підприємців
Статті
24 января 2018
Об’єктом оподаткування податком на доходи фізичних осіб є загальний місячний (річний) оподатковуваний дохід, до складу якого включаються доходи від операцій з майном. Дохід платника податку від продажу (обміну) об’єкта рухомого майна протягом звітного податкового року оподатковується за ставкою 5% бази оподаткування. Дохід від продажу об’єкта рухомого майна (крім легкових автомобілів, мотоциклів, мопедів) визначається виходячи з ціни, зазначеної у договорі купівлі-продажу (міни), але не нижче оціночної вартості цього об’єкта, визначеної згідно із законом. У разі якщо стороною договору купівлі-продажу об’єкта рухомого майна є юридична особа, така особа вважається податковим агентом платника податку та зобов’язана виконати всі функції податкового агента. Крім того, дохід від продажу вантажного автомобіля, є об’єктом оподаткування військовим збором за ставкою 1,5%. Отже, у разі продажу фізичною особою вантажного автомобіля підприємству, така юридична особа зобов’язана при нарахуванні (виплаті) доходу виконати функції податкового агента, зокрема, нарахувати, утримати та сплатити (перерахувати) до бюджету податок на доходи фізичних осіб за ставкою 5% та військовий збір за ставкою 1,5%. Зазначений порядок визначений ст. 163, п. 167.2 ст. 167, п.173.1, п. 173.3 ст. 173, пп. 1.2 п. 16-1 підр. 10 розд. ХХ Податкового кодексу України.
Статті
12 сентября 2026
Консультації для підприємців
Статті
7 сентября 2026
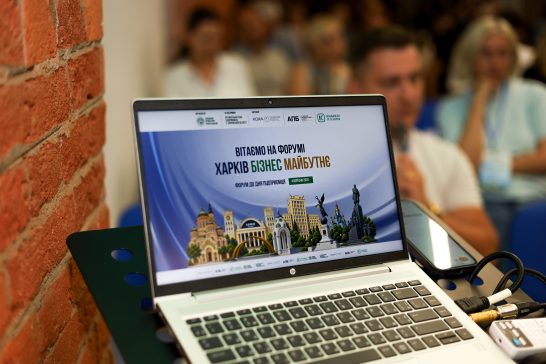
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
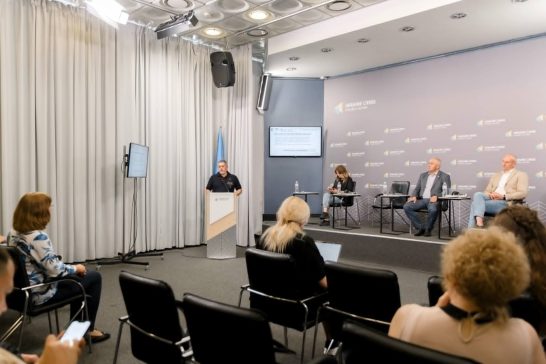
Від регіональних напрацювань — до рішень для всієї країни
Ошибка!