Новини України
12 сентября 2026
Консультації для підприємців
Статті
15 марта 2018
Згідно з п.п.14.1.55 п.14.1 ст.14 Податкового кодексу України 02.12.2010 №2755-VI зі змінами та доповненнями (далі – ПКУ) до доходу, отриманому з джерел за межами України, відносять будь-який дохід, отриманий резидентами, зокрема у вигляді подарунку. У разі, якщо джерело виплат доходів є іноземним, суму такого доходу включають до річного оподатковуваного доходу платника податку на доходи фізичних осіб (далі – платник податку) – отримувача, який у такому випадку зобов’язаний подати річну податкову декларацію про майновий стан і доходи (далі – податкова декларація) (п.п.170.11.1 п.170.11 ст.170 ПКУ). Дохід оподатковується за ставкою 18%. Слід зазначити, що відповідно до абзацу першого п.п.170.11.2 п.170.11 ст.170 ПКУ платник податку має право зменшити суму річного податкового зобов’язання на суму податків, сплачених за кордоном, за нормами міжнародних договорів, згоду на обов’язковість яких надано Верховною Радою України. Платник податку має визначити суму такого зменшення за зазначеними підставами в річній податковій декларації. Але це можливо лише за умови отримання від уповноваженого державного органу країни, де було одержано подарунок, довідку про суму сплаченого податку та збору, а також про базу та/або об’єкт оподаткування. Довідка має бути належним чином легалізована, якщо іншого не передбачено чинними міжнародними договорами України. Крім цього, такий дохід є об’єктом обкладення військовим збором (п.п.1.2 п.161 підрозділу 10 розділу XX «Перехідні положення» ПКУ).
Статті
12 сентября 2026
Консультації для підприємців
Статті
7 сентября 2026
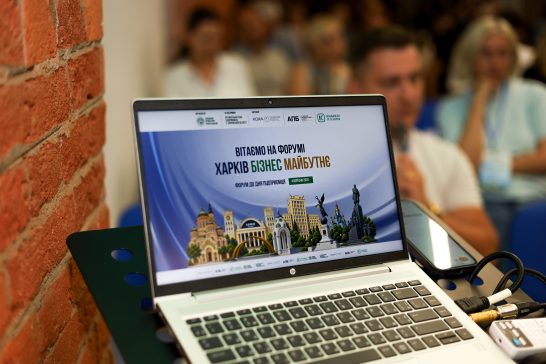
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
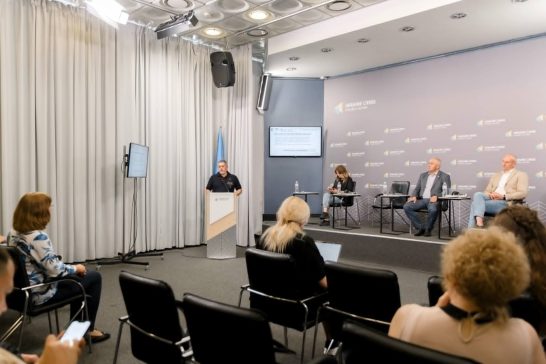
Від регіональних напрацювань — до рішень для всієї країни
Ошибка!