Новини Асоціації
7 сентября 2026
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
1 ноября 2016
Відповідно до ч. 1 ст. 345 Митного кодексу України від документальна перевірка — це сукупність заходів, за допомогою яких контролюючі органи переконуються у правильності заповнення митних декларацій, декларацій митної вартості та в достовірності зазначених у них даних, законності ввезення (пересилання) товарів на митну територію України або на територію вільної митної зони, вивезення (пересилання) товарів за межі митної території України або за межі території вільної митної зони, а також своєчасності, достовірності, повноти нарахування та сплати митних платежів. Результати перевірки оформлюються актом (довідкою) та є підставою для самостійного визначення контролюючим органом суми податкового зобов’язання підприємства щодо сплати митних платежів, застосування заходів, передбачених законами України (ч. 6 ст. 345 Митного кодексу). Згідно з ст. 46 Податкового кодексу України для цілей нарахування та/або сплати податкових зобов’язань митні декларації прирівнюються до податкових декларацій. Платник податків під час проведення документальних планових та позапланових перевірок не має права подавати уточнюючі розрахунки до поданих ним раніше податкових декларацій за будь-який звітний (податковий) період з відповідного податку і збору, який перевіряється контролюючим органом ( п.50.2 ст. 50 Податкового кодексу).
Статті
7 сентября 2026
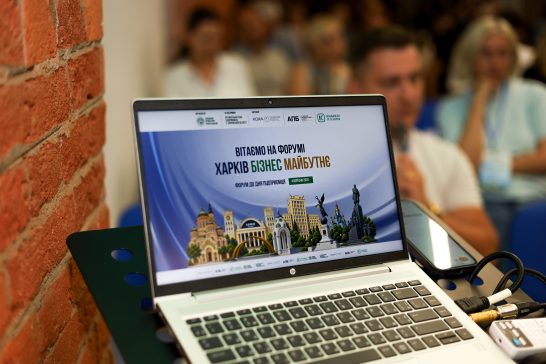
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
Від регіональних напрацювань — до рішень для всієї країни
Статті
29 июля 2026
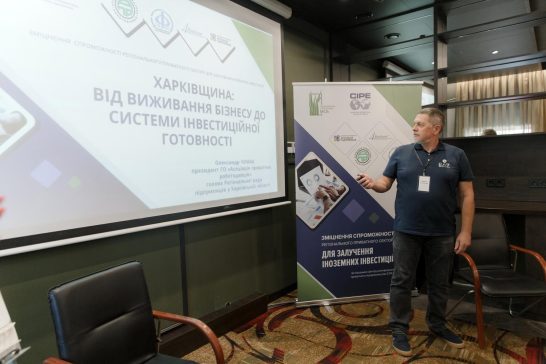
«Харківщина формує нові правила залучення інвестицій»: результати експертної сесії
Ошибка!