Новини України
12 сентября 2026
Консультації для підприємців
Статті
26 декабря 2018
Помилково або надміру сплачені суми грошового зобов’язання підлягають поверненню платнику відповідно до ст. 43 Податкового кодексу України та ст. 301 Митного кодексу України, крім випадків наявності у такого платника податкового боргу. У разі наявності у платника податків податкового боргу, повернення помилково чи надміру сплаченої суми грошового зобов’язання на поточний рахунок такого платника податків в установі банку проводиться лише після повного погашення податкового боргу. Обов’язковою умовою для здійснення повернення сум грошового зобов’язання є подання платником податків заяви про таке повернення (крім повернення надміру утриманих (сплачених) сум податку з доходів фізичних осіб, які розраховуються контролюючим органом на підставі поданої платником податків податкової декларації за звітний календарний рік шляхом проведення перерахунку за загальним річним оподатковуваним доходом платника податку) протягом 1095 днів від дня виникнення помилково чи надміру сплаченої суми. Заява про повернення помилково або надміру сплачених грошових зобов’язань та пені подається у довільній формі, в якій зазначається напрям перерахування коштів: на поточний рахунок платника податків в установі банку; на погашення грошового зобов’язання або податкового боргу з інших платежів, контроль за справлянням яких покладено на контролюючі органи, повернення у готівковій формі коштів за чеком у разі відсутності у платника податків рахунка в банку.
Статті
12 сентября 2026
Консультації для підприємців
Статті
7 сентября 2026
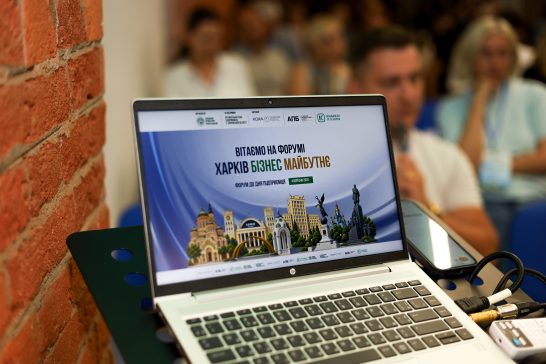
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
Від регіональних напрацювань — до рішень для всієї країни
Ошибка!