Новини України
7 сентября 2026
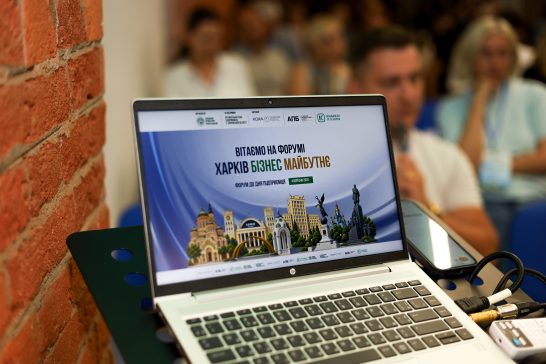
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
23 июня 2017
Відповідно до пп. 266.3.2 Податкового кодексу України база оподаткування об’єктів житлової та нежитлової нерухомості, в тому числі їх часток, які перебувають у власності фізичних осіб, обчислюється контролюючим органом на підставі даних Держреєстру речових прав на нерухоме майно, що безоплатно надаються органами держреєстрації прав на нерухоме майно або на підставі оригіналів відповідних документів платника податків, зокрема документів на право власності. Згідно з пп. 266.7.1 Податкового кодексу України обчислення суми податку з об’єктів житлової нерухомості, які перебувають у власності фізосіб, здійснюється контролюючим органом за місцем податкової адреси власника такої нерухомості. Якщо сума грошового зобов’язання розраховується контролюючим органом, платник податків не несе відповідальності за своєчасність, достовірність і повноту нарахування такої суми, проте несе відповідальність за своєчасне та повне погашення нарахованого узгодженого грошового зобов’язання і має право оскаржити зазначену суму в порядку, встановленому відповідно до п. 54.5 Податкового кодексу України. У разі якщо платник податків не сплачує узгоджену суму грошового зобов’язання протягом строків, визначених Податковим кодексом України, такий платник податків притягується до відповідальності у вигляді штрафу (ст. 126 Податкового кодексу України). У пп. 266.10.1 Податкового кодексу України зазначено, що податкове зобов’язання за звітний рік з податку на нерухоме майно, відмінне від земельної ділянки, сплачується фізособами – протягом 60 днів з дня вручення податкового повідомлення-рішення. Отже, фізична особа – платник податків притягується до відповідальності у разі несплати узгодженої суми грошового зобов’язання протягом строків, визначених Податковим кодексом України.
Статті
7 сентября 2026
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
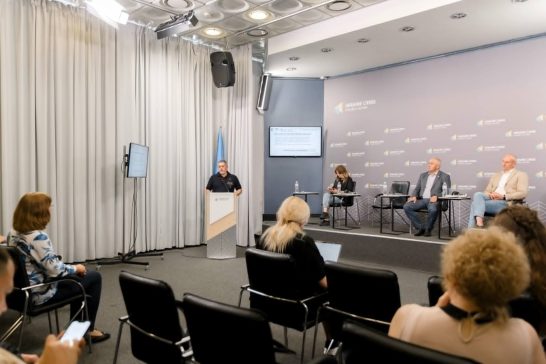
Від регіональних напрацювань — до рішень для всієї країни
Статті
29 июля 2026
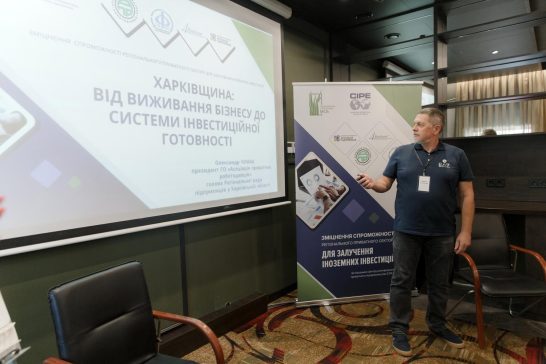
«Харківщина формує нові правила залучення інвестицій»: результати експертної сесії
Ошибка!