Новини України
12 сентября 2026
Консультації для підприємців
Статті
22 января 2018
Повідомляємо, що відповідно до п. 292.6 ст. 292 Податкового кодексу України датою отримання доходу платника єдиного податку є дата надходження коштів платнику єдиного податку у грошовій (готівковій або безготівковій) формі, дата підписання платником єдиного податку акту приймання-передачі безоплатно отриманих товарів (робіт, послуг). Пунктом 292.11 ст. 292 Кодексу визначено суми коштів, які не включаються до складу доходу платника єдиного податку. Суми коштів, які помилково надійшли на розрахунковий рахунок фізичної особи – підприємця – платника єдиного податку, не віднесено до переліку коштів, які не включаються до складу доходу платників єдиного податку. Згідно із ст. 1 Закону України від 05 квітня 2001 року № 2346-III «Про платіжні системи та переказ коштів в Україні» помилковий переказ – рух певної суми коштів, внаслідок якого з вини банку або іншого суб’єкта переказу відбувається її списання з рахунку неналежного платника та/або зарахування на рахунок неналежного отримувача чи видача йому цієї суми у готівковій формі. Отже, якщо зарахування та повернення коштів, які помилково надійшли на розрахунковий рахунок фізичної особи – підприємця – платника єдиного податку, відбулося в одному звітному періоді (за умови наявності письмового пояснення установи банку або іншого суб’єкта господарювання про помилкове зарахування коштів), такі кошти не включаються до доходу платника єдиного податку.
Статті
12 сентября 2026
Консультації для підприємців
Статті
7 сентября 2026
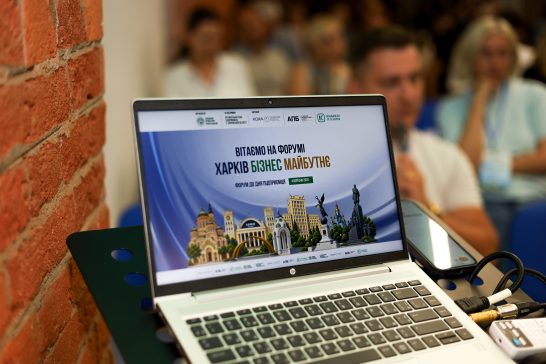
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
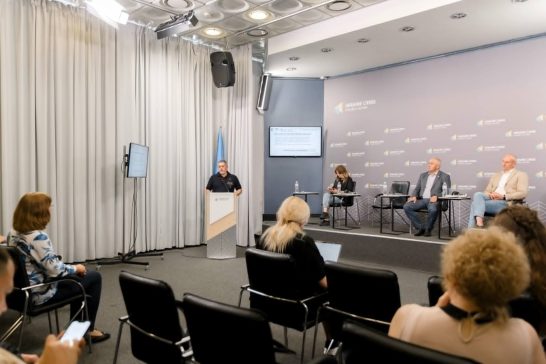
Від регіональних напрацювань — до рішень для всієї країни
Ошибка!