Новини України
12 сентября 2026
Консультації для підприємців
Статті
12 декабря 2017
З 1 січня 2017 року підставою для контролюючих органів при прийнятті рішення про відмову у реєстрації фізичної особи — підприємця платником єдиного податку є наявність у такого платника податків податкового боргу зі сплати податків та зборів, за якими визначені грошові зобов’язання, в тому числі, які не пов’язані із здійсненням господарської діяльності (окрім наявного боргу зі сплати єдиного внеску на загальнообов’язкове державне соціальне страхування. У разі відсутності підстав для відмови у реєстрації суб’єкта господарювання як платника єдиного податку, контролюючий орган зобов’язаний протягом двох робочих днів від дати надходження заяви щодо переходу на спрощену систему оподаткування зареєструвати таку особу платником єдиного податку. У разі відмови у реєстрації – надати письмову вмотивовану відмову протягом двох робочих днів з дня подання суб’єктом господарювання відповідної заяви яка може бути оскаржена таким платником у встановленому порядку. За рішенням контролюючого органу реєстрація платником єдиного податку може бути анульована шляхом виключення з реєстру платників єдиного податку, зокрема, у випадку невиконання платником єдиного податку обов’язку щодо переходу на сплату інших податків і зборів у разі наявності у нього податкового боргу на кожне перше число місяця протягом двох послідовних кварталів. Крім того, зазначаємо, що у разі виявлення під час проведення перевірок контролюючим органом порушень фізичними особами — підприємцями вимог щодо застосування спрощеної системи оподаткування, анулювання реєстрації платника єдиного податку першої — третьої груп проводиться за рішенням такого органу, прийнятому на підставі акта перевірки. У такому випадку суб’єкт господарювання матиме право перейти на спрощену систему оподаткування після закінчення чотирьох послідовних кварталів з дати прийняття контролюючим органом рішення про виключення такого платника з реєстру платників єдиного податку. Але цей випадок стосується лише суб’єктів господарювання — фізичних осіб, яким анульовано реєстрацію платником єдиного податку за актом перевірки. Рішення про анулювання реєстрації платників єдиного податку та на їх підставі виключення з реєстру платників єдиного податку закріплено виключно за ГУ ДФС у Харківській області.
Статті
12 сентября 2026
Консультації для підприємців
Статті
7 сентября 2026
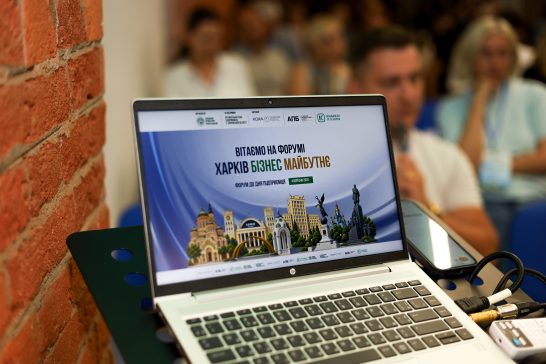
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
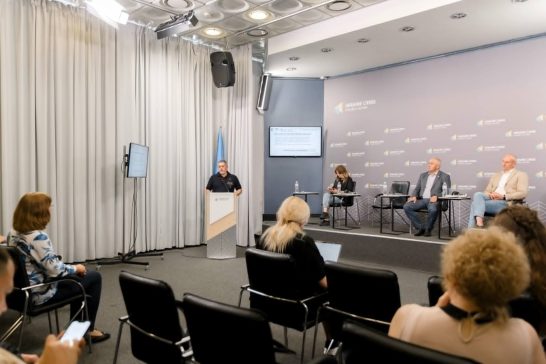
Від регіональних напрацювань — до рішень для всієї країни
Ошибка!