Новини України
12 сентября 2026
Консультації для підприємців
Статті
14 августа 2018
У разі якщо фізична особа — підприємець — платник єдиного податку не сплачує (не перераховує) авансові внески єдиного податку у порядку та строки, визначені Податковим кодексом України (далі – ПКУ), такий платник притягується до відповідальності у вигляді штрафу в розмірі 50 % ставки єдиного податку, обраної платником єдиного податку. Після закінчення встановлених ПКУ строків погашення узгодженого грошового зобов’язання на суму податкового боргу нараховується пеня. Відповідно до пп. 129.1.3 п. 129.1 ст. 129 ПКУ при нарахуванні суми податкового зобов’язання, визначеного платником податків, пеня нараховується після закінчення 90 календарних днів, що настають за останнім днем граничного строку сплати податкового зобов’язання. На суму грошового зобов’язання, визначеного цим підпунктом (включаючи суму штрафних санкцій за їх наявності та без урахування суми пені), нараховується пеня за кожний календарний день прострочення у його сплаті, включаючи день погашення, із розрахунку 100 % річних облікової ставки Нацбанку України, чинної на кожний такий день.
Статті
12 сентября 2026
Консультації для підприємців
Статті
7 сентября 2026
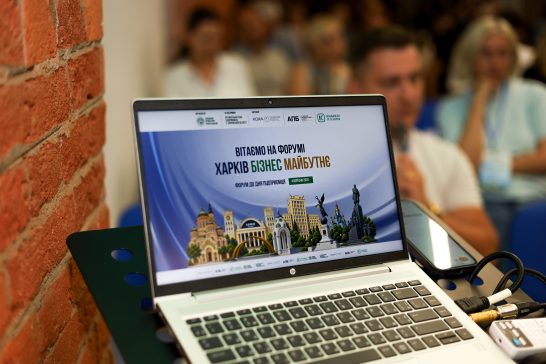
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
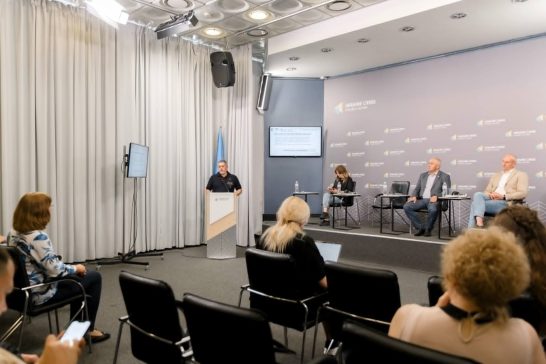
Від регіональних напрацювань — до рішень для всієї країни
Ошибка!