Новини України
12 сентября 2026
Консультації для підприємців
Статті
21 мая 2018
Відповідно до п.296.10 ст.296 Податкового кодексу України (далі — ПКУ), платники єдиного податку – фізичні особи, обсяг доходу яких у календарному році перевищив суму 1 млн. грн., мають застосовувати касові апарати. Застосування касових апаратів розпочинається з першого числа першого місяця кварталу, наступного за виникненням такого перевищення, і продовжується в усіх наступних податкових періодах протягом реєстрації суб’єкта господарювання платником єдиного податку. Для фізичної особи — підприємця — платника єдиного податку доходом є дохід, отриманий протягом податкового (звітного) періоду у грошовій (готівковій та/або безготівковій), матеріальній або нематеріальній формі, визначеній п. 292.3 ПКУ. Водночас, у разі здійснення розрахунків за реалізовані товари (надані послуги) лише у безготівковій формі шляхом перерахування покупцем коштів з поточного рахунка на поточний рахунок фізичної особи підприємця або внесення покупцем коштів до банку для подальшого їх перерахування на поточний рахунок фізичної особи підприємця, потреби у використанні касових апаратів не виникає. Слід зазначити, що відповідно до п. 296.10 ПКУ платники єдиного податку, які здійснюють реалізацію технічно складних побутових товарів, що підлягають гарантійному ремонту, мають використовувати касові апарати незалежно від обсягу отриманого доходу.
Статті
12 сентября 2026
Консультації для підприємців
Статті
7 сентября 2026
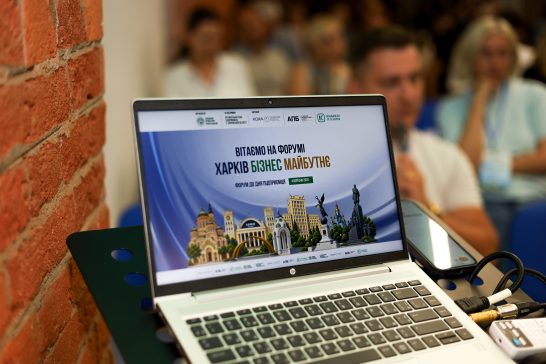
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
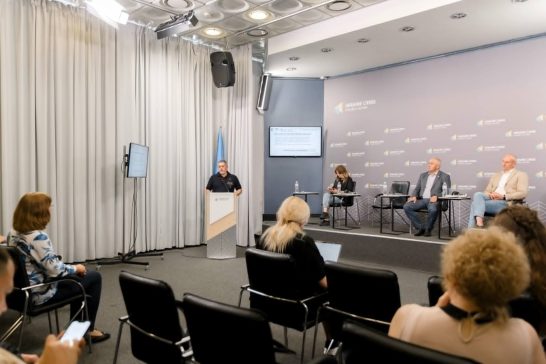
Від регіональних напрацювань — до рішень для всієї країни
Ошибка!