Новини України
12 сентября 2026
Консультації для підприємців
Статті
19 июня 2018
Нагадуємо, що підприємці, які перебувають на загальній системі оподаткування, зобов’язані сплачувати ЄСВ, нарахований за календарний квартал, до 20 числа місяця, що настає за кварталом, за який сплачується ЄСВ. Обчислення єдиного внеску за календарний рік здійснюється до 10 лютого наступного року на підставі даних річної податкової декларації. При визначенні доходу (прибутку), з якого сплачується єдиний внесок, враховується кількість календарних місяців, у яких отримано дохід (прибуток). Базою нарахування ЄСВ є чистий оподатковуваний дохід (прибуток), зазначений у податковій декларації, поділений на кількість календарних місяців, протягом яких він отриманий. До зазначеної суми з урахування максимальної величини бази нарахування ЄВ застосовується ставка у розмірі 22%. У разі якщо платником не отримано дохід (прибуток) у звітному кварталі або окремому місяці звітного кварталу, то такий платник зобов’язаний визначити базу нарахування, але не більше максимальної величини бази нарахування ЄСВ. При цьому сума ЄСВ не може бути меншою за розмір мінімального страхового внеску на місяць (в 2018 році – 819,06 грн.) Зазначена норма передбачена п. 4 частини першої ст. 4, абзац третій частини восьмої ст. 9 Закону України від 08.07. 2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування».
Статті
12 сентября 2026
Консультації для підприємців
Статті
7 сентября 2026
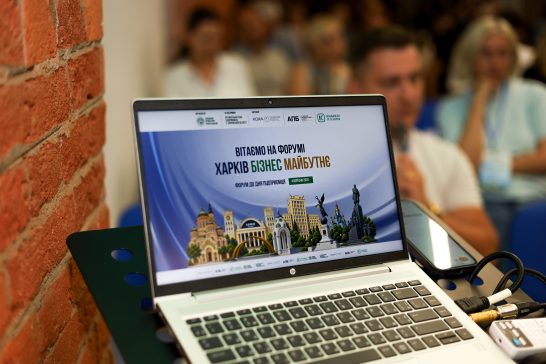
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
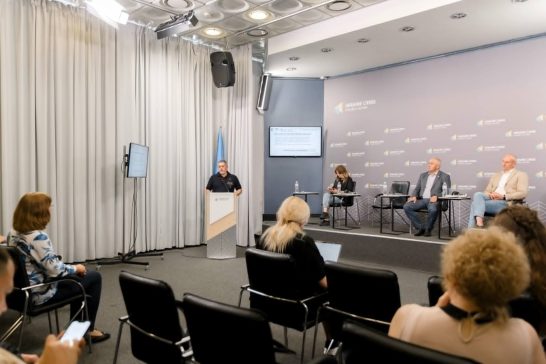
Від регіональних напрацювань — до рішень для всієї країни
Ошибка!