Новини України
12 сентября 2026
Консультації для підприємців
Статті
16 ноября 2018
Виправлення помилок у звіті щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування (далі – ЄВ), що стосуються грошових показників, страхувальник може здійснити у звітному місяці із застосуванням кодів типу нарахувань, передбачених п. 9 розд. IV Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування, затвердженого наказом Міністерства фінансів України від 14.04.2015 № 435 із змінами і доповненнями. Так, коди типу нарахувань 2 – 9 зазначаються лише у випадках донарахування або зменшення суми єдиного та страхового внесків застрахованій особі. Якщо донараховують або зменшують суму єдиного внеску на суму заробітної плати (доходу), нарахованої в попередніх звітних періодах, застосовують коди типу нарахувань 2 та 3: 2 — сума заробітної плати (доходу), нарахована у попередніх звітних періодах на підставі бухгалтерських та інших документів, відповідно до яких проводиться нарахування (обчислення) або які підтверджують нарахування (обчислення) заробітної плати (доходу), на яку страхувальником самостійно донараховано суму ЄВ; 3 — сума заробітної плати (доходу), нарахована у попередніх звітних періодах на підставі бухгалтерських та інших документів, відповідно до яких проводиться нарахування (обчислення) або які підтверджують нарахування (обчислення) заробітної плати (доходу), на яку страхувальником самостійно зменшено зайво нараховану суму ЄВ. Якщо донараховують або зменшують суму внесків на загальнообов’язкове державне пенсійне страхування за період до 01 січня 2011 року, на суму заробітної плати (доходу), нарахованої застрахованій особі в попередніх звітних періодах, застосовують коди типу нарахувань 6 – 9, зокрема: 6 — сума заробітної плати (доходу), нарахована в попередніх звітних періодах на підставі бухгалтерських та інших документів, відповідно до яких проводиться нарахування (обчислення) або які підтверджують нарахування (обчислення) заробітної плати (доходу), на яку страхувальником самостійно донараховано суму внесків на загальнообов’язкове державне пенсійне страхування за період до 01 січня 2011 року; 7 — сума заробітної плати (доходу), нарахована у попередніх звітних періодах на підставі бухгалтерських та інших документів, відповідно до яких проводиться нарахування (обчислення) або які підтверджують нарахування (обчислення) заробітної плати (доходу), на яку страхувальником самостійно зменшено зайво нараховану суму внесків на загальнообов’язкове державне пенсійне страхування за період до 01 січня 2011 року.
Статті
12 сентября 2026
Консультації для підприємців
Статті
7 сентября 2026
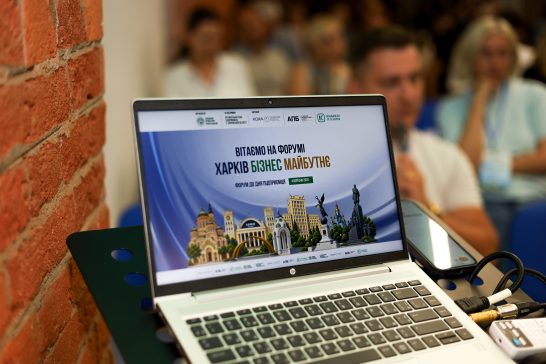
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
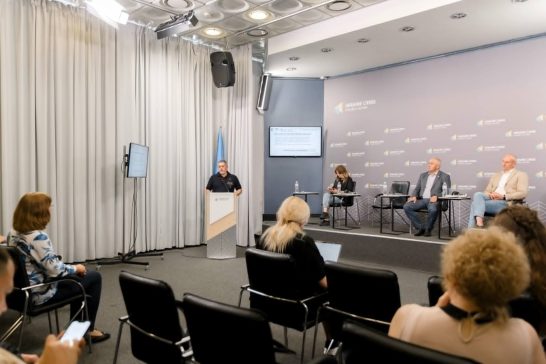
Від регіональних напрацювань — до рішень для всієї країни
Ошибка!