Новини Харкова
2 ноября 2026
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
21 декабря 2017
Юридична чи фізична – особа підприємець підлягає обов’язковій реєстрації як платник ПДВ відповідно до п. 181.1 ст. 181 Податкового кодексу України) у разі, якщо загальна сума від здійснення операцій з постачання товарів/послуг, що підлягають оподаткуванню згідно з розд. V ПКУ, у тому числі з використанням локальної або глобальної комп’ютерної мережі, нарахована (сплачена) такій особі протягом останніх 12 календарних місяців, сукупно перевищує 1000000 грн. (без урахування податку на додану вартість), така особа зобов’язана зареєструватися як платник податку у контролюючому органі за своїм місцезнаходженням (місцем проживання) з дотриманням вимог, передбачених ст. 183 ПКУ, крім особи, яка є платником єдиного податку першої — третьої групи. Згідно із п. 183.2 ст. 183 ПКУ у разі обов’язкової реєстрації особи як платника податку реєстраційна заява подається до контролюючого органу не пізніше 10 числа календарного місяця, що настає за місяцем, в якому вперше досягнуто обсягу оподатковуваних операцій, визначеного у ст. 181 ПКУ. Пунктом 183.10 ст. 183 ПКУ визначено, що будь-яка особа, яка підлягає обов’язковій реєстрації як платник податку, і у випадках та в порядку, передбачених цією статтею, не подала до контролюючого органу реєстраційну заяву, несе відповідальність за ненарахування або несплату цього податку на рівні зареєстрованого платника без права нарахування податкового кредиту та отримання бюджетного відшкодування. Окрім того, згідно із п.п. 6 п. 180.1 ст. 180 ПКУ платником ПДВ є особа, що проводить операції з постачання конфіскованого майна, знахідок, скарбів, майна, визнаного безхазяйним, майна, за яким не звернувся власник до кінця строку зберігання, та майна, що за правом успадкування чи на інших законних підставах переходить у власність держави (у тому числі майна, визначеного у ст. 243 Митного кодексу України), незалежно від того, чи досягає вона загальної суми операцій із постачання товарів/послуг, визначеної п. 181.1 ст. 181 ПКУ, а також незалежно від того, який режим оподаткування використовує така особа згідно із законодавством.
Статті
2 ноября 2026
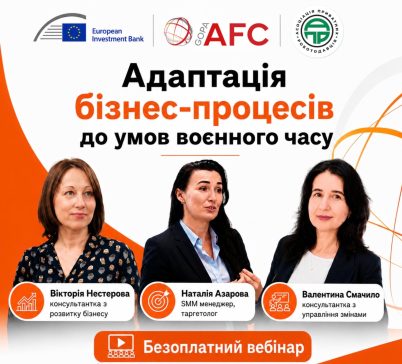
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
20 октября 2026
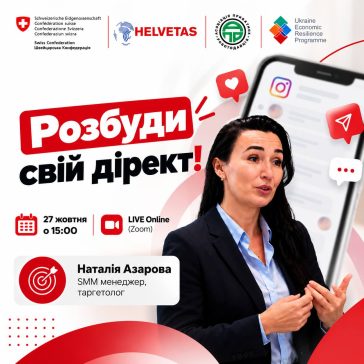
Запрошуємо на інтерактивну онлайн-бізнес-гру РОЗБУДИ СВІЙ ДИРЕКТ!
Статті
11 октября 2026
ВІД БІЗНЕС-ПРОБЛЕМИ ДО КОНКРЕТНОГО РІШЕННЯ: індивідуальні консультації від експертів АПР
Ошибка!