Новини України
12 сентября 2026
Консультації для підприємців
Статті
23 октября 2017
Нагадаємо, до видів перевірок, які мають право проводити контролюючі органи, згідно з п. 75.1 ст. 75 ПКУ належать камеральні, документальні (планові або позапланові; виїзні або невиїзні) та фактичні перевірки. Порядок проведення документальних позапланових перевірок визначено ст. 78 ПКУ. Так, відповідно до п. 78.1 ст. 78 ПКУ, документальна позапланова перевірка здійснюється за наявності, зокрема, такої підстави, як встановлення недостовірності даних, що містяться у податкових деклараціях, поданих платником податків, якщо на письмовий запит контролюючого органу, в якому зазначено виявлену недостовірність даних, платник податків не надасть пояснення та документальні підтвердження до них, та протягом 15 робочих днів з дня, наступного за днем отримання запита, – відповідну декларацію. Камеральною вважається перевірка, яка проводиться у приміщенні контролюючого органу виключно на підставі даних, зазначених у податкових деклараціях (розрахунках) платника податків, та даних системи електронного адміністрування ПДВ (даних центрального органу виконавчої влади, що реалізує державну політику у сфері казначейського обслуговування бюджетних коштів, в якому відкриваються рахунки платників у системі електронного адміністрування ПДВ, даних ЄРПН та даних митних декларацій), а також даних Єдиного реєстру акцизних накладних та даних системи електронного адміністрування реалізації пального.
Статті
12 сентября 2026
Консультації для підприємців
Статті
7 сентября 2026
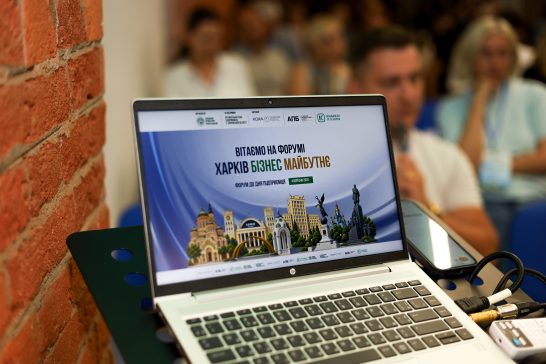
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
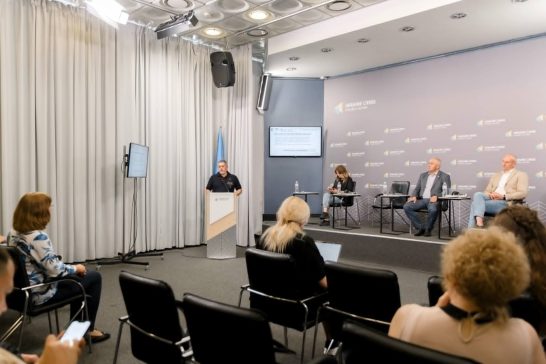
Від регіональних напрацювань — до рішень для всієї країни
Ошибка!