Новини Харкова
7 сентября 2026
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
13 декабря 2017
Відносини, що виникають під час провадження діяльності, пов’язаної зі збором та введенням обліку єдиного внеску, регулюються виключно Законом України від 08 липня 2010 року №2464 «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» (далі — Закон 2464). Платник єдиного внеску зобов’язаний своєчасно та в повному обсязі нараховувати, обчислювати і сплачувати єдиний внесок (пункт 1 частини другої статті 6 Закону №2464). Сплата єдиного внеску здійснюється у національній валюті шляхом внесення відповідних сум єдиного внеску на рахунки органів доходів і зборів, відкриті в центральному органі виконавчої влади, що реалізує державну політику у сфері казначейського обслуговування бюджетних коштів, для його зарахування. Єдиний внесок сплачується шляхом перерахування платником безготівкових коштів з його банківського рахунка (частини 5 та 7 статті 9 Закону №2464). В результаті сплати єдиного внеску на невідповідний рахунок, виникає недоїмка. Відповідно до частини 3 статті 25 Закону №2464 суми недоїмки стягуються з нарахуванням пені та застосуванням штрафів. За несплату (неперахування) або несвоєчасну сплату (несвоєчасне перерахування) єдиного внеску накладається штраф у розмірі 20 відсотків своєчасно не сплачених сум (пункт 2 частини одинадцятої статті 25 Закону №2464). Згідно з частинами 10 та 13 статті 25 Закону №2464 на суму недоїмки нараховується пеня з розрахунку 0,1 відсотка суми недоплати за кожний день прострочення платежу. Нарахування пені, передбаченої цим Законом, починається з першого календарного дня, що настає за днем закінчення строку внесення відповідного платежу, до дня його фактичної сплати (перерахування) включно. Процедура перерахування на рахунок помилково сплачених коштів визначена Порядком зарахування у рахунок майбутніх платежів єдиного внеску на загальнообов’язкове державне соціальне страхування або повернення надміру та/або помилково сплачених коштів, затвердженим наказом Міністерства фінансів України від 16.01.2016 №6 (далі — Порядок №6). Враховуючи зазначене, за період з першого календарного дня, що настає за днем настання строку сплати відповідного платежу, до дня, наступного за днем подання заяви платником, органи доходів і зборів застосовують штрафні санкції та нараховують пеню за несвоєчасну сплату єдиного внеску.
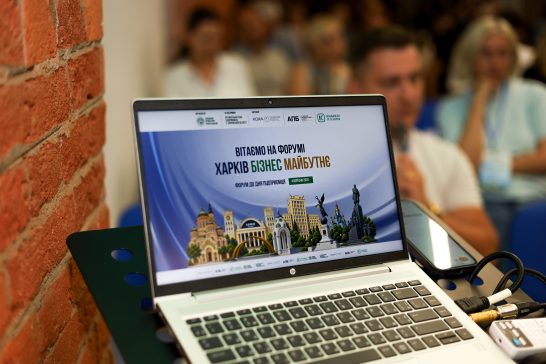
Статті
7 сентября 2026
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
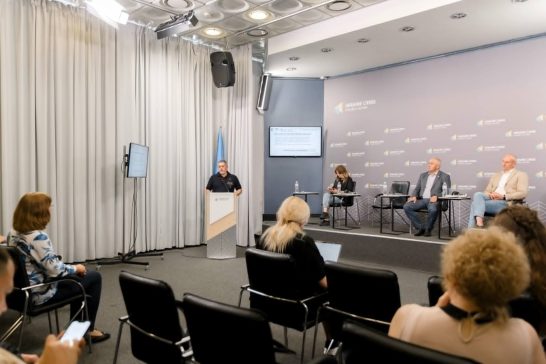
Статті
31 июля 2026
Від регіональних напрацювань — до рішень для всієї країни
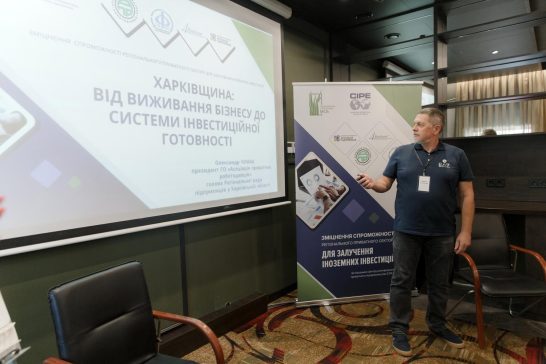
Статті
29 июля 2026
«Харківщина формує нові правила залучення інвестицій»: результати експертної сесії
Ошибка!