Новини Харкова
2 ноября 2026
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
19 января 2018
Відповідно до п.п. 296.1.1 п. 296.1 ст. 296 Податкового кодексу України від 02 грудня 2010 року № 2755-VI із змінами та доповненнями (далі – ПКУ) платники єдиного податку першої і другої груп та платники єдиного податку третьої групи (фізичні особи — підприємці), які не є платниками податку на додану вартість, ведуть книгу обліку доходів шляхом щоденного, за підсумками робочого дня, відображення отриманих доходів. Форма книги обліку доходів, порядок її ведення затверджуються центральним органом виконавчої влади, що забезпечує формування та реалізує державну фінансову політику. Для реєстрації книги обліку доходів такі платники єдиного податку подають до контролюючого органу за місцем обліку примірник книги, у разі обрання способу ведення книги у паперовому вигляді. Платники єдиного податку третьої групи (фізичні особи — підприємці), які є платниками податку на додану вартість, ведуть облік доходів та витрат за формою та в порядку, що встановлені центральним органом виконавчої влади, що забезпечує формування та реалізує державну фінансову політику. Для реєстрації книги обліку доходів та витрат такі платники єдиного податку подають до контролюючого органу за місцем обліку примірник книги (п.п. 296.1.2 п. 296.1 ст. 296 ПКУ). Порядок ведення книги обліку доходів платників єдиного податку першої і другої груп та платників єдиного податку третьої групи, які не є платниками податку на додану вартість, та Порядок ведення книги обліку доходів і витрат платників єдиного податку третьої групи, які є платниками податку на додану вартість, затверджені наказом Міністерства фінансів України від 15.06.2015 № 579 (далі – Порядки). У разі обрання платником податку ведення книги в паперовому вигляді книга прошнурована, пронумерована безоплатно реєструється в контролюючому органі. Книга засвідчується підписом керівника або заступника керівника контролюючого органу та скріплюється печаткою. При реєстрації нової книги протягом податкового (звітного) періоду записи в ній продовжуються наростаючим підсумком, а попередня книга залишається у платника податку (п. 3 Порядків). Отже, у разі зміни податкової адреси (місця проживання), пов’язаної зі зміною адміністративного району, фізичній особі – підприємцю – платнику єдиного податку необхідно зареєструвати нову книгу у контролюючому органі за новим місцем обліку до отримання нею доходів від здійснення підприємницької діяльності.
Статті
2 ноября 2026
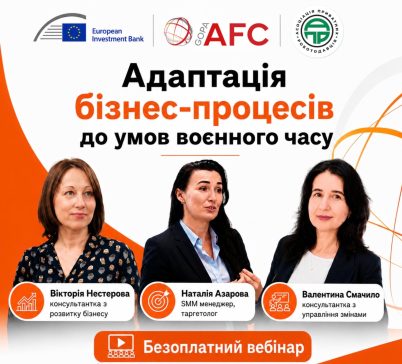
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
20 октября 2026
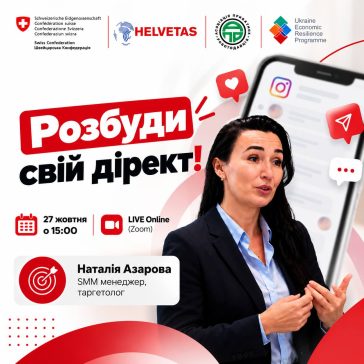
Запрошуємо на інтерактивну онлайн-бізнес-гру РОЗБУДИ СВІЙ ДИРЕКТ!
Статті
11 октября 2026
ВІД БІЗНЕС-ПРОБЛЕМИ ДО КОНКРЕТНОГО РІШЕННЯ: індивідуальні консультації від експертів АПР
Ошибка!