Новини Асоціації
12 сентября 2026
Консультації для підприємців
Статті
22 августа 2018
Відповідно до п. п. 298.1.5 п. 298.1 ст. 298 Податкового кодексу України (далі – ПКУ) за умови дотримання платником єдиного податку вимог, встановлених ПКУ для обраної ним групи, такий платник може самостійно перейти на сплату єдиного податку, встановленого для інших груп платників єдиного податку, шляхом подання заяви до контролюючого органу не пізніше ніж за 15 календарних днів до початку наступного кварталу. При цьому у платника єдиного податку третьої групи, який є платником податку на додану вартість, анулюється реєстрація платника податку на додану вартість у порядку, встановленому ПКУ, при обранні ним першої або другої групи чи ставки єдиного податку, встановленої для третьої групи, яка включає податок на додану вартість до складу єдиного податку.
Статті
12 сентября 2026
Консультації для підприємців
Статті
7 сентября 2026
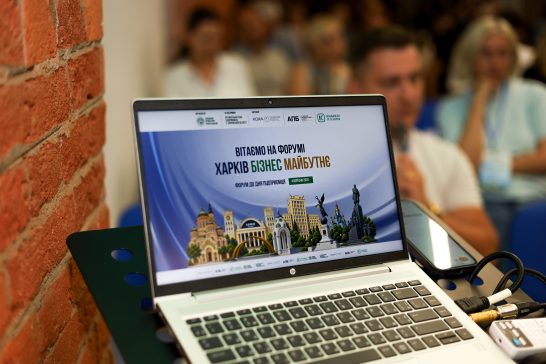
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
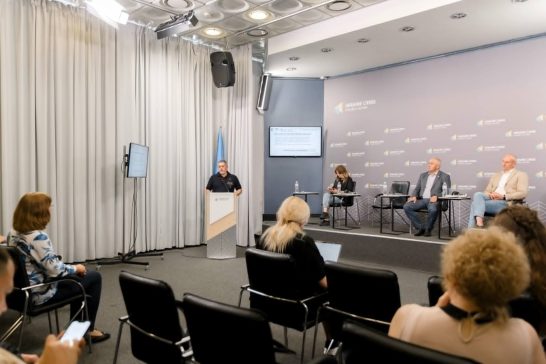
Від регіональних напрацювань — до рішень для всієї країни
Ошибка!