Новини України
7 сентября 2026
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
12 апреля 2019
Відповідно до п. 179.7 ст. 179 Податкового кодексу України (далі – ПКУ) фізична особа зобов’язана самостійно до 1 серпня року, що настає за звітним, сплатити суму податкового зобов’язання, зазначену в поданій нею податковій декларації. Згідно з п. 126.1 ст. 126 ПКУ у разі якщо платник податків не сплачує узгоджену суму грошового зобов’язання протягом строків, визначених ПКУ, такий платник податків притягується до відповідальності у вигляді штрафу у таких розмірах: — при затримці до 30 календарних днів включно, наступних за останнім днем строку сплати суми грошового зобов’язання, — у розмірі 10 відс. погашеної суми податкового боргу; — при затримці більше 30 календарних днів, наступних за останнім днем строку сплати суми грошового зобов’язання, — у розмірі 20 відс. погашеної суми податкового боргу. Крім цього, при нарахуванні суми податкового зобов’язання, визначеного платником податків або податковим агентом, у тому числі у разі внесення змін до податкової звітності внаслідок самостійного виявлення платником податків помилок відповідно до ст. 50 ПКУ, — після спливу 90 календарних днів, наступних за останнім днем граничного строку сплати податкового зобов’язання нараховується пеня (п. п. 129.1.3 п. 129.1 ст. 129 ПКУ). Згідно з п. 129.4 ст. 129 ПКУ на суми грошового зобов’язання, визначеного п.п.129.1.3 п.129.1 цієї статті (включаючи суму штрафних санкцій за їх наявності та без урахування суми пені), нараховується пеня за кожний календарний день прострочення у його сплаті, починаючи з 91 календарного дня, що настає за останнім днем граничного строку сплати податкового зобов’язання, із розрахунку 100 відсотків річних облікової ставки Національного банку України, діючої на кожний такий день.
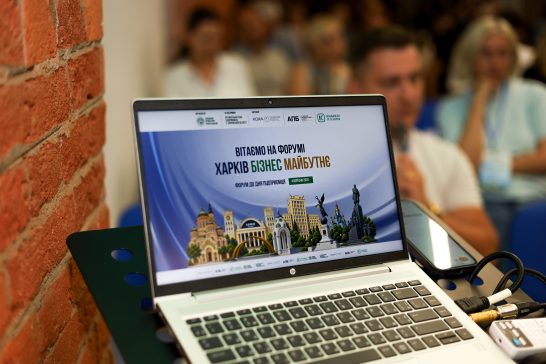
Статті
7 сентября 2026
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
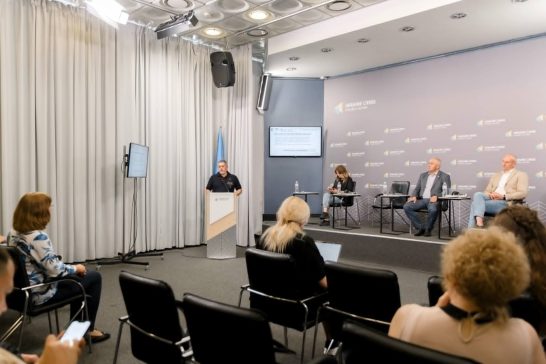
Статті
31 июля 2026
Від регіональних напрацювань — до рішень для всієї країни
Статті
29 июля 2026
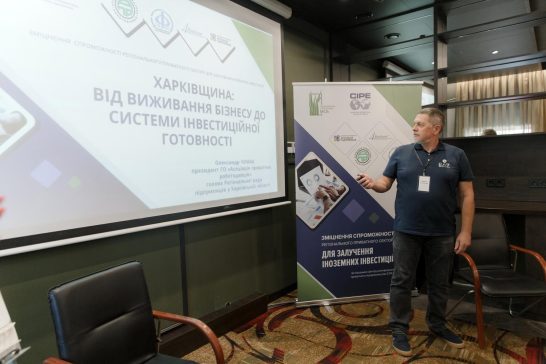
«Харківщина формує нові правила залучення інвестицій»: результати експертної сесії
Ошибка!