Новини України
12 сентября 2026
Консультації для підприємців
Статті
21 июня 2017
Військовий збір утримується з суми доходу, що є об’єктом оподаткування відповідно до ст. 163 Податкового кодексу України нарахованого (виплаченого, наданого) на користь платника податку протягом звітного податкового періоду, без будь-яких вирахувань. Відповідно до п.п. 1.2 п. 16 прим. 1 підрозд. 10 розд. XX Податкового кодексу України об’єктом оподаткування військовим збором є доходи, визначені ст. 163 ПКУ (п.п. 1.2 п. 16 прим. 1 підрозд. 10 розд. ХХ ПКУ). Для резидента – це загальний місячний (річний) оподатковуваний дохід; доходи з джерела їх походження в Україні, які остаточно оподатковуються під час їх нарахування (виплати, надання); іноземні доходи – доходи (прибуток), отримані з джерел за межами України. Об’єктом оподаткування нерезидента є загальний місячний (річний) оподатковуваний дохід з джерела його походження в Україні; доходи з джерела їх походження в Україні, які остаточно оподатковуються під час їх нарахування (виплати, надання) (стаття 163 ПКУ). Перелік доходів, що включаються до загального місячного (річного) оподатковуваного доходу платника податку, визначено п.п. 164.2.1 – 164.2.19 п. 164.2 ст. 164 ПКУ. Крім того, до цього переліку включаються інші доходи, крім зазначених у ст. 165 ПКУ, що передбачені п. 164.2.20 п. 164.2 ст. 164 ПКУ. Відповідно до п.п. 164.1.3 п. 164.1 ст. 164 ПКУ загальний річний оподатковуваний дохід дорівнює сумі загальних місячних оподатковуваних доходів, іноземних доходів, отриманих протягом такого звітного податкового року. Підпунктом 1.4 п. 16 прим. 1 підрозд. 10 розд. XX ПКУ визначено, що нарахування, утримання і сплата (перерахування) збору в бюджет здійснюються в порядку, установленому ст. 168 ПКУ за ставкою 1,5 відсотка, визначеною п.п. 1.3 п. 16 прим. 1 підрозд. 10 розд. ХХ ПКУ.
Статті
12 сентября 2026
Консультації для підприємців
Статті
7 сентября 2026
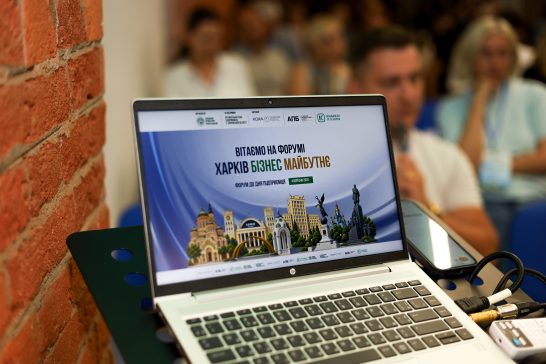
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
Від регіональних напрацювань — до рішень для всієї країни
Ошибка!