Новини України
12 сентября 2026
Консультації для підприємців
Статті
21 ноября 2017
Правові та організаційні засади забезпечення збору та обліку єдиного внеску на загальнообов’язкове державне соціальне страхування, умови та порядок нарахування і сплати та повноваження органу, що здійснює його збір та ведення обліку, визначає Закон України від 08 липня 2010 року N 2464 «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування». За порушення норм законодавства про єдиний внесок до платників, на яких згідно з Законом N 2464 покладено обов’язок нараховувати, обчислювати та сплачувати єдиний внесок, застосовуються фінансові санкції відповідно до статті 25 цього Закону. Зокрема: за несплату (неперерахування) або несвоєчасну сплату (несвоєчасне перерахування) єдиного внеску накладається штраф у розмірі 20 відсотків своєчасно не сплачених сум; за донарахування органом доходів і зборів або платником своєчасно не нарахованого єдиного внеску накладається штраф у розмірі 10 відсотків зазначеної суми за кожний повний або неповний звітний період, за який донараховано таку суму, але не більш як 50 відсотків суми донарахованого єдиного внеску; за несплату, неповну сплату або несвоєчасну сплату суми єдиного внеску одночасно з видачею сум виплат, на які нараховується єдиний внесок (авансових платежів), накладається штраф у розмірі 10 відсотків таких несплачених або несвоєчасно сплачених сум; тощо. Також на суму недоїмки нараховується пеня з розрахунку 0,1 відс. суми недоплати за кожний день прострочення платежу. Варто пам’ятати, що за порушення порядку нарахування, обчислення і строків сплати єдиного внеску посадові особи підприємств, установ і організацій незалежно від форми власності підприємці або особи, які забезпечують себе роботою самостійно, згідно зі ст. 165¹ Кодексу України про адміністративні правопорушення несуть ще й адміністративну відповідальність. Строк давності щодо нарахування, застосування та стягнення сум недоїмки, штрафів та нарахованої пені не застосовується (частина шістнадцята статті 25 Закону N 2464).
Статті
12 сентября 2026
Консультації для підприємців
Статті
7 сентября 2026
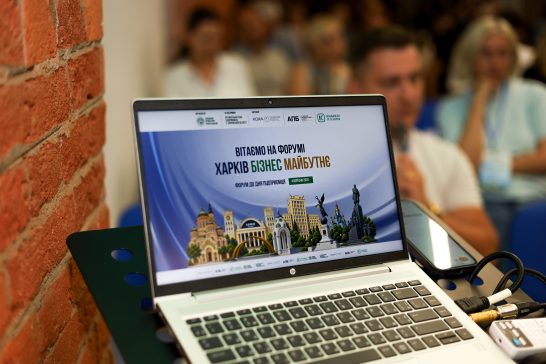
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
Від регіональних напрацювань — до рішень для всієї країни
Ошибка!