Новини Асоціації
7 сентября 2026
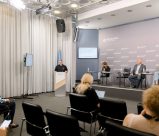
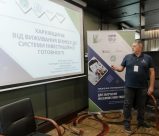
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
6 апреля 2017
Відповідно до п. 11 розділу ІІ Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування, затвердженого наказом Міністерства фінансів України від 14 квітня 2015 року № 435 із змінами і доповненнями, якщо юридична особа або фізична особа — підприємець не використовують працю фізичних осіб на умовах трудового договору (контракту) або на інших умовах, передбачених законодавством, звіт щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування за найманих працівників до органів доходів і зборів ними не подається. Варто нагадати, що єдиний внесок для фізичних осіб-підприємців, які обрали спрощену систему оподаткування, нараховується на суми, що визначаються такими платниками самостійно для себе, але не більше максимальної величини бази нарахування єдиного внеску. При цьому сума єдиного внеску за місяць не може бути меншою за розмір мінімального страхового внеску (704 грн). Водночас з 1 січня 2017 року фізичні особи – підприємці, які обрали спрощену систему оподаткування та віднесені до першої групи платників єдиного податку, мають право сплачувати єдиний внесок у сумі не менше за 0,5 мінімального страхового внеску (352 грн) із зарахуванням відповідних періодів здійснення підприємницької діяльності до страхового стажу, тобто пропорційно сплаченому єдиному внеску. Для підприємців, що перебувають на загальній системі оподаткування, та осіб, які здійснюють незалежну професійну діяльність, базою нарахування ЄСВ є сума доходу (прибутку), отриманого від їх діяльності, що підлягає оподаткуванню податком на доходи фізичних осіб. При цьому, сума єдиного внеску не може бути меншою за розмір мінімального страхового внеску на місяць – 704 грн. Крім цього, з 2017 року якщо платниками не отримано дохід (прибуток) у звітному році або окремому місяці звітного року, вони зобов’язані сплачувати єдиний внесок за місяць в розмірі не меншому за мінімальний страховий внесок (704 грн).
Статті
7 сентября 2026
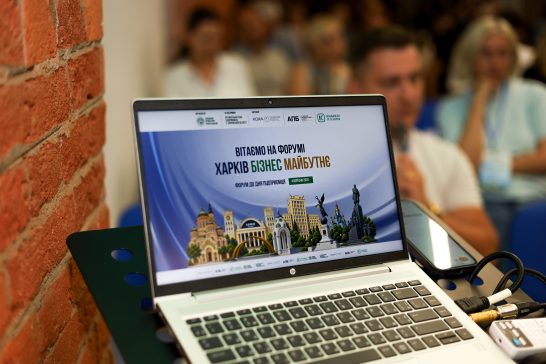
Форум до Дня підприємця 2026 «Харків. Бізнес. Майбутнє»: як це було
Статті
31 июля 2026
Від регіональних напрацювань — до рішень для всієї країни
Статті
29 июля 2026
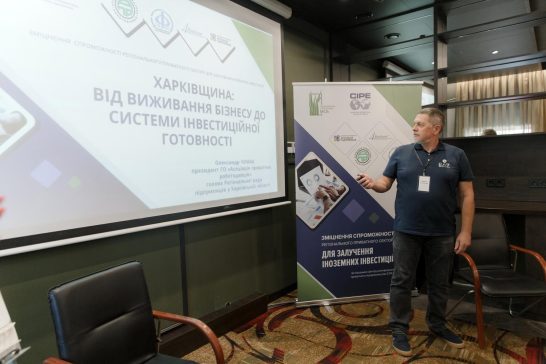
«Харківщина формує нові правила залучення інвестицій»: результати експертної сесії
Ошибка!