Новини Харкова
2 ноября 2026
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
9 апреля 2019
Якщо фізична особа-орендар нерухомого майна не є суб’єктом господарювання, то відповідальним за нарахування та сплату (перерахування) податку до бюджету є орендодавець. При цьому такий орендодавець самостійно нараховує та сплачує податок до бюджету в строки, встановлені для квартального звітного (податкового) періоду. А саме: протягом 40 календарних днів, після останнього дня такого звітного (податкового) кварталу. Сума отриманого доходу, сума сплаченого протягом звітного податкового року податку та податкового зобов’язання за результатами такого року відображаються у річній податковій декларації про майновий стан і доходи. Крім того, у разі вчинення нотаріальної дії щодо посвідчення договору оренди об’єктів нерухомості, нотаріус зобов’язаний надіслати інформацію про такий договір контролюючому органу за податковою адресою платника податку – орендодавця за формою та у спосіб, встановлені Кабінетом Міністрів України. За порушення порядку чи строків подання зазначеної інформації нотаріус несе відповідальність, передбачену законом за порушення порядку та/або строків подання податкової звітності. Нагадуємо, що особливості нарахування (виплати) та оподаткування окремих видів доходів визначені ст. 170 р. IV Податкового кодексу України від 2 грудня 2010 року №2755-VI.
Статті
2 ноября 2026
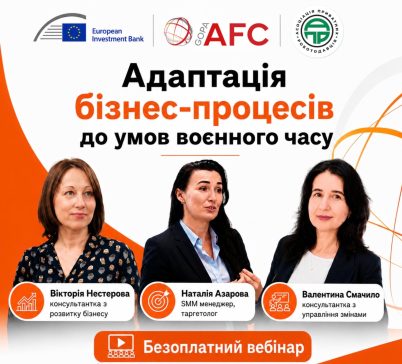
Ваш бізнес змінився через війну. А чи встигли змінитися ваші бізнес-процеси?
Статті
20 октября 2026
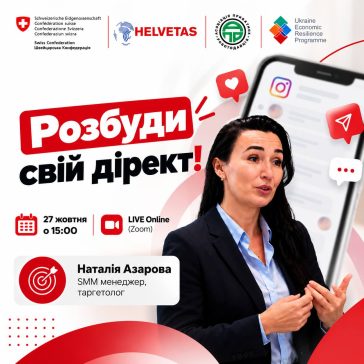
Запрошуємо на інтерактивну онлайн-бізнес-гру РОЗБУДИ СВІЙ ДИРЕКТ!
Статті
11 октября 2026
ВІД БІЗНЕС-ПРОБЛЕМИ ДО КОНКРЕТНОГО РІШЕННЯ: індивідуальні консультації від експертів АПР
Ошибка!